

“노후엔 둘 중 뭐부터 챙길까”…연금과 보험, 하나만 믿으면 안 되는 이유
강경민 기자
입력 2026 10 16 10:28
수정 2026 10 16 10:28
노후 생활비를 마련하는 연금과 돌발 위험에 대비하는 보험은 서로 다른 역할을 합니다.
노후를 준비하다 보면 연금과 보험 중 무엇을 우선해야 할지 고민하게 되죠. 두 제도 모두 예기치 못한 경제적 타격을 줄이고 삶의 안정을 돕는 안전망이지만, 대비하는 위험과 작동 방식은 다릅니다.
연금은 노후 소득의 흐름을 준비합니다연금은 오래 살 가능성에 대비해 노후에 쓸 지속적인 생계 수단을 마련하는 장치입니다. 은퇴 뒤 정기적인 수입이 끊긴 상황에서도 생활을 이어가도록 돕는 것이 핵심이죠.
장기간 자산을 형성하는 과정에서는 복리 효과와 세제 혜택을 기대할 수 있습니다. 공적연금은 물가 상승률이 반영돼 실질 구매력을 보장받기도 합니다.
다만 연금은 자금을 오랫동안 묶어 두는 성격이 있어 다른 기회비용을 감수해야 합니다. 특히 사적연금은 유동성이 낮아 급전이 필요할 때 중도 해지하면 손실을 볼 수 있고, 시중 금리나 투자 수익률에 따라 최종 수령액이 달라질 수도 있습니다. 공적연금은 이런 수령액 변동이 거의 없다고 설명됩니다.
보험은 갑작스러운 손실을 나눠 부담합니다보험은 사고나 질병처럼 갑자기 닥치는 위험에 대비합니다. 비교적 적은 보험료를 정기적으로 내고, 개인이 감당하기 어려운 큰 손실이 생겼을 때 보험금을 받아 가계의 경제적 파탄을 막는 방식입니다.
여러 가입자가 위험을 함께 나누므로 개인이 쌓은 자산만으로 감당하기 힘든 손실을 완화할 수 있습니다. 다만 보험은 원금 보존이나 자산 증식을 위한 수단으로 적합하지 않습니다. 사고나 질병이 발생하지 않으면 낸 보험료가 소멸되는 경우가 일반적이고, 보장 범위와 약관이 복잡해 필요한 순간에 충분한 혜택을 받지 못할 위험도 있습니다. 매달 이어지는 보험료 지출은 가계 재정의 자율성을 제약할 수 있죠.
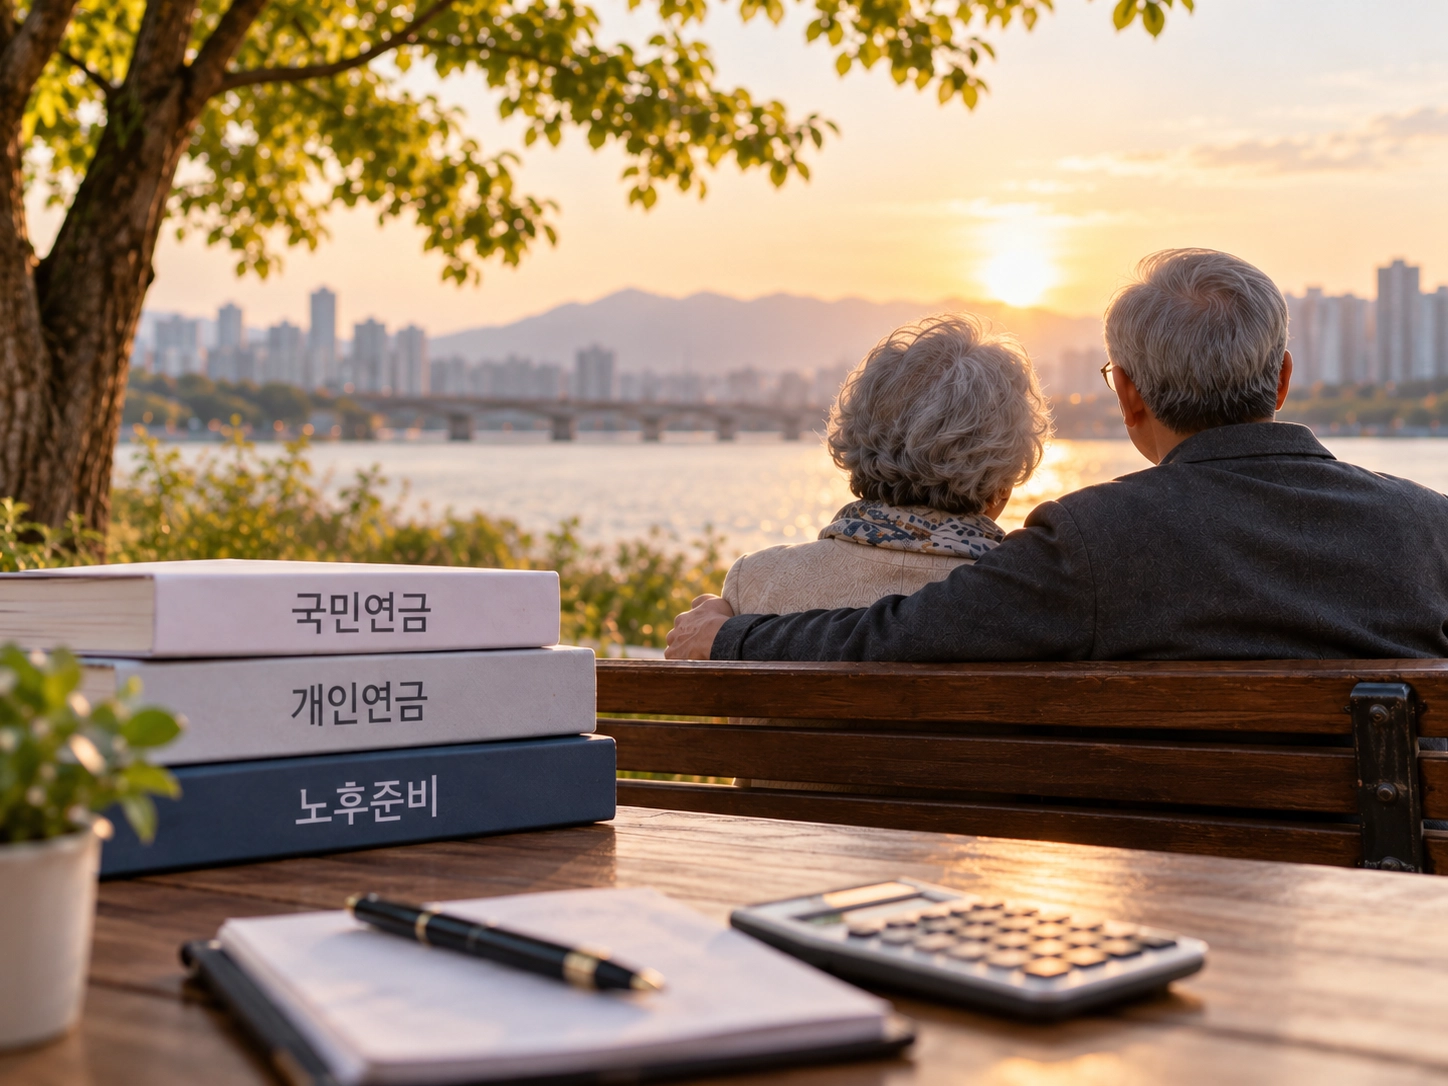
서로 다른 기능을 보완하는 관계연금은 자신이 쌓은 자산을 시간에 따라 나눠 쓰는 방식이고, 보험은 여러 사람이 위험을 공유하고 분산하는 방식입니다. 연금은 특정 사고가 없어도 노후에 이르면 혜택을 누리지만, 보험은 약정된 우발적 사건이 발생했을 때 효과를 발휘합니다.
그래서 두 제도는 어느 한쪽이 다른 쪽을 대신하는 관계가 아닙니다. 연금만으로 준비하면 사고나 질병이 모아 둔 자산을 흔들 수 있고, 보험만으로는 노후의 긴 기간에 필요한 생활 기반을 마련하기 어렵습니다. 각자의 장점과 한계를 고려해 함께 준비하는 것이 미래 대비의 균형을 이루는 방법입니다.
강경민 기자


ⓒ 트윅, 무단 전재 및 재배포 금지
[ 내안의 AI 본성 분석 :
UNMASK ]
"기사를 읽는 동안 깨어난 당신의 숨겨진 페르소나를 AI가 스캔합니다."
기사 읽는 습관에 숨겨진 당신의 MBTI는?
Q.
기사를 끝까지 읽으셨나요? 이제 AI 퀴즈로 기사의 핵심 내용을 점검해보세요.
기사를 다 읽으셨나요? AI 퀴즈로 핵심 점검!
연금과 보험이 대비하는 위험은 서로 동일한가?